A Geração Z não parou de consumir. Ela está retirando das grandes marcas o direito de cobrar apenas por prestígio — e isso pode reescrever a indústria.
Há poucas décadas, boa parte da indústria de consumo aprendeu uma equação extremamente lucrativa: fabricar um objeto era apenas metade do trabalho. A outra metade era fabricar o significado daquele objeto. Um tênis não precisava ser apenas um tênis; podia ser a prova de que você havia chegado a algum lugar. Um carro não precisava apenas transportar; podia anunciar sua posição social antes mesmo de o motorista abrir a porta. Uma bolsa, um relógio, uma camiseta, um refrigerante, um restaurante ou um telefone podiam funcionar como pequenas credenciais públicas.
O capitalismo de marcas aperfeiçoou esse mecanismo durante quase um século. A produção em escala reduzia o custo industrial. A publicidade ampliava o desejo. A distribuição global criava familiaridade. E a familiaridade, repetida durante décadas, se transformava em confiança, prestígio e margem. Em muitas categorias, o logotipo acabou valendo mais do que a diferença material entre o produto de uma empresa e o produto da concorrente.
Esse sistema não acabou. Mas uma parte importante dele começou a ranger.
O artigo da Fast Company Brasil que motivou esta análise descreve uma mudança particularmente relevante: jovens consumidores estariam deixando de comprar o “aspiracional” como as gerações anteriores o conheciam e passando a exigir produtos funcionais, acessíveis e coerentes com a própria vida. O texto cita a estimativa da NielsenIQ de que o poder de consumo global da Geração Z pode chegar a cerca de US$ 12 trilhões em 2030. Ou seja, não estamos falando de uma geração marginal ao mercado. Estamos falando de uma geração que está entrando exatamente na fase em que renda, carreira, formação de família e autonomia financeira começam a transformar preferência cultural em poder econômico real. [1][2]
A conclusão mais fácil seria dizer que “as marcas estão morrendo”. Seria uma boa manchete. Também seria uma simplificação perigosa.
A mudança mais profunda é outra: o status não desapareceu; ele está mudando de linguagem. E isso pode ser muito mais destrutivo para algumas corporações do que uma simples queda de consumo.
Antes, status era frequentemente ser reconhecido por todos. Agora, cada vez mais, status pode significar ser reconhecido pelas pessoas certas. Antes, a marca global dizia “eu posso pagar”. Agora, um produto desconhecido, artesanal, local, tecnicamente superior, raro, sustentável, customizado ou simplesmente descoberto antes dos outros pode dizer “eu sei escolher”. O prestígio deixa de estar concentrado no símbolo e migra para a curadoria.
Essa diferença parece pequena. Industrialmente, é gigantesca.
Tese central: a Geração Z não representa o fim do consumo nem o fim das grandes marcas. Ela acelera a transição de um mercado em que a marca justificava o produto para um mercado em que o produto, a experiência e a comunidade precisam justificar a marca.
O ARTIGO ESTÁ CERTO — MAS A “MORTE DO ASPIRACIONAL” É SÓ METADE DA HISTÓRIA
A Fast Company resume a transformação com uma frase provocadora: a era da marca aspiracional estaria terminando e a marca funcional estaria assumindo seu lugar. Há evidências fortes de que o consumidor jovem está mais sensível a preço, qualidade, utilidade e comparação. A McKinsey observou que 73% dos consumidores norte-americanos da Geração Z pesquisados haviam mudado hábitos de compra por causa da alta de preços. No vestuário, somente 29% do guarda-roupa médio desses jovens vinha da mesma marca, contra 52% entre consumidores com 50 anos ou mais. Metade dos jovens pesquisados preferia explorar e comprar marcas novas. [5]
Isso é uma bomba silenciosa contra uma das maiores vantagens históricas das corporações globais: a inércia.
Durante décadas, uma empresa podia pagar caro para ocupar a cabeça do consumidor e depois colher a repetição. Se a pessoa sempre comprava o mesmo sabão, o mesmo cereal, o mesmo tênis, o mesmo refrigerante ou a mesma marca de roupa, a escala global transformava essa preferência em fortaleza. Quanto mais conhecida a marca, mais distribuição ela conseguia; quanto mais distribuição, mais conhecida ficava.
O novo consumidor tem uma máquina de comparação no bolso. Antes da compra, ele pode abrir avaliações, vídeos, fóruns, TikTok, Reddit, marketplaces, comparadores, resenhas de criadores, marketplaces de usados e até ferramentas de inteligência artificial. O custo de descobrir uma alternativa caiu dramaticamente. O nome famoso continua ajudando, mas deixou de ser uma muralha tão alta.
Só que existe uma contradição importante. Se as grandes marcas estivessem simplesmente perdendo relevância, o valor das maiores marcas globais deveria estar colapsando. Não está. O Kantar BrandZ Global 2025 estimou que as 100 marcas mais valiosas do mundo somavam US$ 10,7 trilhões, 29% acima do ano anterior. Apple, Google, Microsoft, Amazon e Nvidia estavam entre as líderes. [10]
Portanto, a marca continua sendo um ativo gigantesco. O que está mudando é qual tipo de marca consegue continuar cobrando por esse ativo.
Tecnologia, plataformas, serviços e empresas percebidas como inovadoras continuam acumulando valor. Já algumas categorias clássicas de consumo estão sob mais pressão. No mesmo levantamento da Kantar, vestuário ficou praticamente estagnado em valor de marca, alimentos e bebidas recuaram 1%, cuidados pessoais 5%, bebidas alcoólicas 11% e luxo 2%. [10]
A leitura mais útil, portanto, não é “marca morreu”. É esta:
a marca que funciona apenas como pedágio entre o consumidor e um produto comum está ficando mais vulnerável.
UMA GERAÇÃO QUE CHEGOU À VIDA ADULTA COM A PLANILHA ABERTA
Toda geração gosta de se imaginar moralmente diferente da anterior. Na prática, comportamento de consumo costuma ser uma mistura de cultura com orçamento.
A Geração Z vive uma combinação peculiar dos dois.
Na pesquisa global de 2026 da Deloitte com mais de 22,5 mil integrantes das gerações Z e millennial em 44 países, o custo de vida apareceu pelo quinto ano consecutivo como a maior preocupação. Entre os integrantes da Geração Z, 55% disseram ter adiado decisões importantes — como formar família, estudar mais ou abrir um negócio — por razões financeiras. A acessibilidade da moradia afetava diretamente decisões profissionais de 69% deles. [4]
No recorte brasileiro, a Deloitte ouviu 804 pessoas — 501 da Geração Z e 303 millennials — e destacou que custo de vida, moradia, empregabilidade e sustentabilidade já interferem nas escolhas pessoais e profissionais. [4]
Isso muda a psicologia do consumo. Quando casa, carro, estabilidade financeira e outras conquistas tradicionais parecem mais distantes, o consumidor não necessariamente deixa de gastar. Ele reorganiza o gasto.
É aqui que surge uma das aparentes contradições mais interessantes da nova economia: frugalidade e indulgência podem conviver na mesma pessoa e até no mesmo carrinho.
A NielsenIQ chamou atenção para isso em agosto de 2026. Sua pesquisa mais recente argumenta que a grande mudança não é simplesmente geracional, mas comportamental: consumidores de diferentes idades estão decidindo com mais precisão onde vale pagar um prêmio e onde faz sentido economizar. Essa polarização pressiona principalmente o meio do mercado — produtos que não são baratos o suficiente para vencer por preço nem especiais o suficiente para justificar um prêmio. [3]
No Brasil, a Kantar observou exatamente esse fenômeno. Marcas premium e marcas próprias cresceram simultaneamente. No primeiro semestre de 2025, marcas próprias avançaram 7,6% em volume e 12% em valor; ao mesmo tempo, marcas premium cresceram 7% em unidades. O consumidor economiza em uma categoria para gastar mais em outra. [9]
Isso destrói uma velha caricatura sobre a Geração Z. Ela não é necessariamente “anti-luxo”, “anti-marca” ou “anti-consumo”. Ela pode comprar um produto barato, usar um celular caro, escolher roupa de segunda mão, pagar por um show, assinar um serviço premium e economizar em supermercado na mesma semana.
O que une essas escolhas não é o preço. É a percepção de valor.
O STATUS NÃO MORREU. ELE SE FRAGMENTOU
O ser humano não deixou de se comparar socialmente porque inventamos o TikTok. Seria estranho esperar que milhões de anos de comportamento de grupo fossem abolidos por uma geração.
O que está mudando é o código.
Durante boa parte do século XX, marcas globais eram poderosos atalhos sociais. Um símbolo reconhecido em São Paulo, Londres, Nova York e Tóquio possuía uma vantagem enorme: o significado viajava com o produto. Era uma linguagem internacional de prestígio.
Agora, a internet fragmentou a cultura em milhares de microcomunidades. Em um grupo, determinado tênis pode ser prestigiado. Em outro, usar aquele tênis pode ser visto como óbvio demais. Uma marca local conhecida por poucos pode produzir mais capital social dentro de uma subcultura do que uma gigante centenária. Uma peça vintage pode valer mais socialmente do que uma peça nova. Um restaurante pequeno descoberto antes de viralizar pode render mais prestígio do que uma rede global. Saber onde comprar virou parte da compra.
Em 2026, a própria McKinsey encontrou sinais dessa mudança até no luxo. Consumidores norte-americanos e chineses passaram a colocar conexão emocional entre os principais fatores de desejabilidade de uma marca, à frente de marcadores tradicionais como herança, exclusividade e artesanato. Nos Estados Unidos, 68% dos consumidores de luxo pesquisados disseram que marcas novas ou disruptivas refletiam melhor sua identidade, ante 63% para casas de luxo estabelecidas. [6]
Isso não significa que Louis Vuitton, Ferrari, Rolex ou Apple desaparecerão. Significa que o logotipo sozinho já não encerra a conversa.
A nova forma de status tende a premiar pelo menos cinco coisas:
- curadoria: “eu encontrei isso antes de você”;
- conhecimento: “eu sei por que isto é bom”;
- autenticidade: “isso tem história, origem ou personalidade”;
- participação: “eu pertenço a esta comunidade”;
- coerência: “isto combina com a vida que eu digo levar”.
O produto continua comunicando identidade. Só que a identidade ficou mais granular.
Antes, status era muitas vezes possuir o que todos reconheciam. Agora, em diversas categorias, status pode ser possuir algo que apenas o seu grupo reconhece.
A INDÚSTRIA DO “MEIO” ESTÁ EM PERIGO
Talvez a consequência industrial mais importante dessa transformação seja o que podemos chamar de compressão do meio.
Imagine três produtos na prateleira.
O primeiro é barato e honesto. Ele não promete transformar sua vida. Cumpre a função e cobra pouco.
O segundo é caro, mas demonstra claramente por que custa mais: material melhor, design superior, tecnologia, desempenho, serviço, durabilidade, conveniência, experiência ou uma identidade cultural realmente desejável.
O terceiro está no meio. Não é barato. Não é excepcional. Traz um nome conhecido e uma campanha cara.
Durante décadas, o terceiro produto podia ser o mais seguro. A força da marca e da distribuição compensava a falta de diferenciação material. É justamente aí que a pressão aumenta.
A Deloitte mostrou que marcas próprias deixaram de ser automaticamente percebidas como inferiores: em seu levantamento de varejo, 84% dos consumidores pesquisados disseram confiar na qualidade das marcas próprias tanto quanto ou mais do que nas marcas nacionais, e 72% não conseguiam distinguir as duas em comparações lado a lado. Para 2026, a Deloitte estimava que a Geração Z destinaria perto de 18% do orçamento de bens de consumo e mercadorias gerais a marcas próprias — mais do que qualquer outra geração. [7]
Na América Latina, a Kantar observou queda de 3,4% no número de escolhas de marca em 2024, o equivalente a 1,9 bilhão de escolhas a menos. Sessenta e um por cento das marcas analisadas estavam em queda e somente 39% cresceram em Consumer Reach Points. O consumidor latino-americano transitava, em média, por 9,5 canais diferentes por ano. [11]
No Brasil, ele estava até 4,2 vezes mais propenso a trocar de marca do que de canal em determinadas categorias. [8]
Esse é o detalhe que deveria tirar o sono de qualquer diretor de produto: a prateleira continua existindo, mas a marca que ocupava aquele espaço talvez não seja mais a escolha automática.
QUANDO A CÓPIA DEIXA DE SER VERGONHA
Poucas tendências explicam tão bem a mudança cultural quanto os chamados “dupes”: produtos que reproduzem estética, função ou experiência de itens premium por uma fração do preço, sem necessariamente fingir ser o original.
A McKinsey encontrou que quase um em cada três adultos norte-americanos pesquisados havia comprado intencionalmente um dupe de produto premium ou de luxo. Metade citou economia como motivo, mas 17% disseram que continuariam comprando dupes mesmo se pudessem pagar pelo original. [5]
Isso é culturalmente relevante.
Durante muito tempo, admitir que se comprava a versão barata podia diminuir o status. O sinal de inteligência econômica estava subordinado ao sinal de riqueza. Agora, em certos grupos, a equação pode se inverter. Pagar dez vezes mais por uma diferença pequena pode parecer menos sofisticado do que descobrir a alternativa de melhor custo-benefício.
O prestígio migra do gasto para a decisão.
É uma mudança brutal para marcas cuja principal vantagem é a distância psicológica entre “original” e “alternativa”. Se essa distância encolhe, o preço premium precisa ser defendido por algo real: materiais, tecnologia, serviço, experiência, design original, comunidade, escassez genuína ou valor de revenda.
SEGUNDA MÃO DEIXOU DE SER O PORÃO DO VAREJO
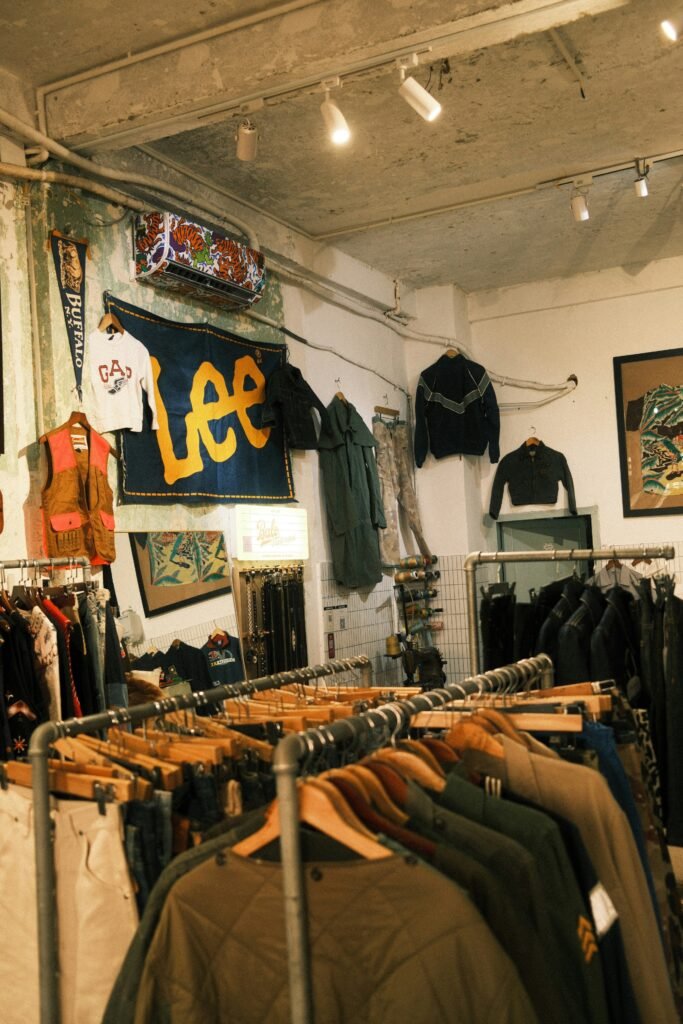
Outra transformação importante é o crescimento da revenda.
O relatório de resale da ThredUp de 2026 projeta que o mercado global de vestuário de segunda mão chegue a US$ 393 bilhões em 2030, crescendo aproximadamente duas vezes mais rápido do que o varejo de vestuário como um todo. A empresa estima que Geração Z e millennials responderão por mais de 70% do crescimento do mercado até 2030. [12]
No relatório de 2025, 68% dos consumidores mais jovens pesquisados disseram ter comprado vestuário de segunda mão em 2024. Entre os motivos estavam melhores preços, possibilidade de acessar marcas mais caras e procura por peças únicas. [12]
Esse movimento não deve ser lido apenas como sustentabilidade. É também economia, descoberta e identidade.
Para a indústria, isso cria uma consequência nova: o produto passa a ter duas vidas econômicas.
Se um tênis, bolsa, relógio, jaqueta, celular, ferramenta ou móvel possui alto valor de revenda, esse valor entra na conta da compra inicial. Um produto de R$ 2.000 que pode ser revendido por R$ 1.300 depois de dois anos pode parecer economicamente mais racional do que um produto de R$ 1.300 que vale zero no mercado usado.
Isso muda engenharia, materiais, reparabilidade, disponibilidade de peças, garantia, autenticação e até software.
Uma empresa inteligente pode enxergar a revenda não como inimiga, mas como parte do próprio ecossistema.
O QUE MUDA NA FÁBRICA
Até aqui, a discussão poderia parecer problema de marketing. Não é.
Se o comportamento de compra muda, a fábrica eventualmente muda junto.
1. Menos espaço para produto genérico com margem de marca
A empresa que vende essencialmente a mesma coisa que dez concorrentes, mas custa 30% mais caro porque sempre teve publicidade forte, tende a sofrer. A pressão será maior em categorias nas quais o consumidor consegue comparar especificações, avaliações e preço com facilidade.
2. Mais importância para diferenciação mensurável
“Qualidade” precisa sair do texto publicitário e entrar na ficha técnica. Duração de bateria, consumo energético, composição, tecido, resistência, reparabilidade, garantia, precisão, ergonomia, tempo economizado, desempenho ou custo total de propriedade passam a funcionar como argumentos de marca.
A publicidade não desaparece. Ela muda de função: deixa de criar uma nuvem abstrata em torno do produto e passa a amplificar provas.
3. Portfólios mais polarizados
O fenômeno high-low observado pela NielsenIQ e pela Kantar favorece arquiteturas de produto mais claras. Em vez de dez versões quase iguais ocupando uma escada artificial de preço, pode ser mais eficiente ter uma solução de entrada extremamente competitiva e uma solução premium realmente superior.
O meio precisa provar por que existe.
4. Ciclos menores e mais experimentação
Quando comunidades menores influenciam tendências, grandes lotes planejados com anos de antecedência ficam mais arriscados. Produção flexível, pequenos lotes, modularidade, personalização e capacidade de testar rapidamente podem ganhar valor estratégico.
Isso não significa que toda empresa deva virar fast fashion. Significa que a velocidade de aprendizado precisa aumentar, mesmo quando a velocidade física da produção não aumenta.
5. Projeto para segunda vida
Reparo, atualização, revenda, recommerce e remanufatura podem deixar de ser iniciativas de sustentabilidade periféricas e virar ferramentas de aquisição de clientes.
Se o consumidor jovem já pensa em valor de revenda, a engenharia precisa pensar também.
6. A embalagem perde parte do poder; a experiência ganha
Uma caixa bonita ainda ajuda. Mas, quando o consumidor abre a embalagem diante de uma câmera, testa o produto em público e comenta a experiência minutos depois, tudo o que ocorre após a compra vira marketing.
A qualidade deixa de ser segredo de fábrica. Ela é auditada coletivamente.
O QUE MUDA NO VAREJO
Existe outro erro comum ao falar de Geração Z: imaginar que, por ser digital, ela abandonará lojas físicas.
A Deloitte descreve justamente o contrário. Seu relatório de tendências de varejo chama a Geração Z de uma das gerações mais autenticamente omnichannel: descoberta digital, pesquisa online e compra física convivem. [7]
A loja, portanto, não desaparece. Sua função muda.
Se o site é o canal de conveniência, a loja pode virar canal de experiência, prova, comunidade, serviço, retirada, personalização, evento, reparo ou criação de conteúdo.
Uma rede que mede loja apenas por venda realizada no caixa pode subestimar sua função. O cliente pode experimentar no espaço físico e comprar no aplicativo três dias depois. Pode descobrir online e retirar na loja. Pode entrar para um evento e comprar semanas depois.
A organização industrial e comercial precisa abandonar a guerra interna “digital versus físico”. Para o consumidor, existe apenas a marca.
O QUE MUDA NO MARKETING
O marketing aspiracional clássico dizia: “olhe para quem usa isto e imagine-se ali.”
O marketing que tende a funcionar melhor nesse novo ambiente precisa acrescentar outra frase: “e aqui está por que isto vale o que custa.”
A diferença parece sutil. Não é.
Isso exige que marca e produto conversem de maneira muito mais íntima. Se o influenciador promete algo que a avaliação de cem compradores desmente, o investimento de mídia pode acelerar a destruição da reputação. O alcance continua importante, mas a coerência tornou-se mais auditável.
O criador também muda de papel. Ele deixa de ser apenas celebridade contratada para emprestar prestígio e pode funcionar como distribuidor de confiança dentro de uma comunidade específica. Pequenos criadores, especialistas, usuários e fãs podem ser mais persuasivos do que uma campanha de massa porque a credibilidade é contextual.
O futuro do marketing tende a exigir menos perfeição cenográfica e mais prova social verificável.
Não porque a Geração Z seja imune a publicidade. Ela não é. Mas porque cresceu dentro dela.
O QUE MUDA PARA MARCAS GLOBAIS
Grandes corporações não estão condenadas. Algumas possuem vantagens que pequenos concorrentes dificilmente reproduzem: capital, engenharia, patentes, cadeia de suprimentos, distribuição, dados, capacidade regulatória, serviço global e poder de investimento.
O risco aparece quando a empresa confunde escala com relevância.
Historicamente, ser global era uma vantagem simbólica. Em muitos mercados emergentes, o produto estrangeiro carregava uma espécie de halo: se vinha de fora, parecia moderno, sofisticado ou superior. A Bain vem observando a erosão desse efeito na China e no Sudeste Asiático, onde marcas locais elevaram qualidade, velocidade e relevância cultural, reduzindo a diferenciação histórica das multinacionais. [14]
O mesmo mecanismo pode aparecer em outras regiões. Uma marca local não precisa vencer a multinacional em todos os países. Precisa vencer em uma comunidade, categoria ou ocasião específica.
A consequência é uma economia mais fragmentada, em que corporações globais convivem com milhares de marcas menores extremamente fortes em nichos.
A empresa grande que quiser sobreviver terá de aprender uma habilidade que empresas grandes normalmente detestam: agir pequena sem perder a escala.
Isso significa adaptar produto, linguagem, parceria, distribuição e comunidade local sem destruir a eficiência global.
O BRASIL JÁ DÁ ALGUNS SINAIS
Não precisamos olhar apenas para Estados Unidos e Europa.
O consumidor brasileiro também está se tornando mais estratégico. O Brand Footprint Brasil 2025 mostrou que apenas 167 marcas conseguiram aumentar presença nos lares no ano anterior. A média de marcas consumidas por residência chegou a 97, mas o crescimento foi pequeno. O volume comprado por visita aumentou 1,8%, enquanto a frequência caiu 0,4%. [8]
O dado mais interessante talvez seja o da troca: em algumas categorias, o consumidor estava até 4,2 vezes mais disposto a trocar de marca do que de canal. [8]
Isso significa que estar na prateleira continua importante, mas já não basta.
Ao mesmo tempo, o consumo dentro de casa da Geração Z brasileira cresceu 7,1% no primeiro trimestre de 2025 em relação ao mesmo período de 2024, segundo a Kantar. [13]
E o comportamento não é linear. O mesmo mercado brasileiro que busca marcas próprias também aumenta consumo de produtos premium. É exatamente essa combinação que torna perigoso criar estratégia com base em caricaturas geracionais.
O jovem brasileiro não é um personagem homogêneo que decidiu rejeitar multinacionais. Ele está exposto a inflação, renda limitada, cultura global, influenciadores locais, marketplaces chineses, marcas próprias, produtos premium, parcelamento, segunda mão, fintechs e comunidades digitais ao mesmo tempo.
O resultado é um consumidor mais difícil de capturar por uma única narrativa.
ENTÃO, QUAIS EMPRESAS PODEM DESAPARECER?
Não necessariamente as maiores.
As mais vulneráveis são as que apresentam uma combinação perigosa:
- produto fácil de copiar;
- preço sustentado principalmente por tradição;
- pouca inovação material;
- estrutura de custos alta;
- decisão lenta;
- marketing desconectado da experiência real;
- distribuição dependente de poucos canais;
- incapacidade de conversar com subculturas sem parecer artificial;
- ausência de ecossistema pós-venda;
- e nenhuma razão clara para o consumidor voltar.
Essas empresas podem continuar conhecidas durante anos. O problema é que conhecimento de marca e preferência de marca não são a mesma coisa.
Uma corporação pode morrer famosa.
E QUAIS DEVEM GANHAR?
As vencedoras tendem a cair em quatro grupos.
1. Marcas de valor extremo
Empresas obcecadas em entregar muito pelo preço. Marcas próprias, varejistas verticalizados, fabricantes diretos e operadores eficientes entram aqui.
2. Premium com prova
Produtos caros que conseguem demonstrar por que são caros. Tecnologia, desempenho, design original, durabilidade, serviço, materiais, personalização ou experiência precisam tornar o prêmio defensável.
3. Marcas de comunidade
Empresas pequenas ou grandes que conseguem criar pertencimento real. Não seguidores. Pertencimento. A diferença é que seguidor assiste; comunidade participa.
4. Plataformas que reduzem fricção
Negócios que ajudam o consumidor a escolher melhor: comparação, curadoria, recomendação, autenticação, revenda, reparo, logística, personalização ou inteligência artificial.
Quanto maior o número de opções, maior o valor de quem reduz a confusão.
COMO DIRECIONAR NOVOS NEGÓCIOS E PROJETOS
Se estivermos construindo hoje pensando em uma geração que concentrará cada vez mais poder de compra até 2030, eu não começaria perguntando “qual marca podemos criar?”. Começaria perguntando “qual decisão difícil podemos tornar óbvia?”.
A marca viria depois, como consequência da entrega.
Um bom modelo para isso é o que podemos chamar de os cinco Ps do consumo pós-aspiracional.
1. PROVA
Toda promessa precisa deixar rastros verificáveis.
Se o produto dura mais, mostre teste. Se economiza energia, mostre consumo. Se é mais saudável, mostre composição. Se é sustentável, mostre cadeia. Se é artesanal, mostre quem fez. Se é mais eficiente, mostre comparação. Se é premium, demonstre a diferença.
A marca deve se comportar como uma documentação do produto.
2. PROPÓSITO PRÁTICO
Não confundir com “purpose marketing”. Propósito prático é responder claramente: para que isto existe na vida do cliente?
Um produto que resolve um problema específico pode ser pequeno e ainda assim construir lealdade enorme.
A oportunidade está menos em “ser uma marca de lifestyle” e mais em “ser o melhor instrumento para uma tarefa ou identidade concreta”.
3. PREÇO JUSTIFICÁVEL
O consumidor não precisa achar o produto barato. Precisa entender a conta.
Isso abre espaço para modelos interessantes: versão essencial, versão premium, assinatura opcional, upgrade, recompra, refil, leasing, recompra garantida, trade-in ou revenda certificada.
Preço deixa de ser etiqueta e vira arquitetura.
4. PERTENCIMENTO
Se o status se fragmenta, comunidades pequenas ganham poder.
Em vez de tentar parecer desejável para todo mundo, um negócio pode tentar ser indispensável para um grupo específico. Ciclistas, donos de determinada raça de cães, pessoas que cozinham em casa, entusiastas de aviação, investidores iniciantes, colecionadores, gamers, viajantes, estudantes, profissionais de um nicho — qualquer grupo com linguagem própria pode sustentar produto, conteúdo, serviço e comércio.
O objetivo não é criar audiência e depois empurrar produto. É criar utilidade para a comunidade e permitir que o produto nasça dentro dela.
5. PARTICIPAÇÃO
O cliente jovem está acostumado a comentar, avaliar, editar, remixar, responder e publicar. Empresas que tratam consumidor apenas como receptor desperdiçam informação.
Produtos podem incorporar votação, personalização, feedback público, betas, drops pequenos, cocriação, rankings, reputação, recommerce, indicação, revenda e evolução contínua.
A comunidade vira parte do sistema de P&D.
O VELHO MANUAL E O NOVO MANUAL
| Velho manual | Novo manual |
|---|---|
| Primeiro construir a imagem, depois defender o produto | Primeiro construir a prova, depois amplificar a imagem |
| Uma campanha para milhões | Mil comunidades com linguagem própria |
| Premium porque a marca é famosa | Premium porque a diferença é demonstrável |
| Cliente fiel por hábito | Cliente recorrente por valor renovado |
| Produto termina na venda | Produto continua em serviço, reparo e revenda |
| Loja física versus e-commerce | Jornada única entre físico, digital e social |
| Portfólio cheio de degraus artificiais | Entrada eficiente + premium realmente superior |
| Status = reconhecimento universal | Status = curadoria, identidade e reconhecimento contextual |
| Consumidor compra a história que a marca conta | Consumidor confronta a história com dados, reviews e comunidade |
A GRANDE OPORTUNIDADE PARA QUEM COMEÇA PEQUENO
Durante décadas, uma empresa nova precisava vencer uma batalha quase impossível: publicidade, distribuição, confiança e escala. As gigantes possuíam tudo isso antes de o primeiro produto do concorrente chegar ao mercado.
A internet resolveu apenas parte do problema. Ela barateou distribuição e divulgação, mas aumentou brutalmente a competição.
Agora aparece uma nova janela.
Quando o consumidor aceita experimentar marcas novas, compra diretamente de pequenos produtores, confia em especialistas de nicho, valoriza produtos locais, participa de comunidades e compara funcionalidade antes de reputação, a vantagem do incumbente diminui.
Não desaparece. Diminui.
Isso favorece negócios que conseguem começar estreitos e profundos.
Em vez de lançar uma “marca para todos”, podemos criar um produto excelente para um grupo muito específico, construir conteúdo útil ao redor dele, aprender com a comunidade, vender diretamente, medir recompra e só então expandir.
A grande corporação normalmente começa pela escala e tenta reconstruir intimidade. A empresa nova pode começar pela intimidade e depois procurar escala.
Essa inversão é uma oportunidade enorme.
MAS HÁ UMA ARMADILHA: AUTENTICIDADE TAMBÉM VIROU MARKETING
Quando todo mundo aprende que jovens consumidores querem autenticidade, imediatamente nasce uma indústria para produzir autenticidade em escala.
Marcas começam a usar vídeos tremidos, fontes “imperfeitas”, criadores menores, embalagens artesanais, linguagem informal e campanhas que parecem espontâneas. Em pouco tempo, até a espontaneidade ganha manual de identidade visual.
O consumidor aprende.
Esse ciclo é inevitável.
Por isso, autenticidade não pode ser apenas estética. Precisa existir uma diferença real entre a empresa e a concorrência: forma de fabricar, forma de atender, origem, produto, transparência, comunidade, preço ou serviço.
A estética pode abrir a porta. Só a substância mantém o cliente dentro.
2030 NÃO SERÁ O FIM DAS MARCAS. SERÁ O FIM DA DESCULPA
A projeção de US$ 12 trilhões de poder de consumo da Geração Z até 2030 é impressionante, mas o próprio relatório mais recente da NielsenIQ oferece um alerta importante: olhar apenas para a idade pode nos fazer perder o fenômeno maior. [2][3]
A mudança é econômica, tecnológica e cultural ao mesmo tempo.
Consumidores de várias gerações aprenderam a comparar melhor. A inflação ensinou a procurar valor. Marketplaces ampliaram a oferta. Marcas próprias ganharam qualidade. Produtos locais ganharam relevância. A segunda mão ganhou infraestrutura. Redes sociais transformaram descoberta. Criadores fragmentaram autoridade. Inteligência artificial tende a tornar comparação e recomendação ainda mais fáceis.
A Geração Z não inventou tudo isso. Ela é a primeira geração a entrar na vida adulta com tudo isso funcionando ao mesmo tempo.
É por isso que observá-la é tão útil.
Ela funciona como um laboratório antecipado do consumidor que provavelmente veremos com mais frequência no futuro: menos previsível, menos leal por hábito, mais sensível à relação entre preço e entrega, disposto a misturar barato e premium, capaz de trocar uma marca global por uma pequena se a pequena resolver melhor o problema — e igualmente disposto a pagar caro quando acreditar que a diferença é real.
As corporações que entenderem isso não precisam desaparecer. Podem ficar ainda maiores.
Mas terão de abandonar uma segurança confortável: a ideia de que décadas de publicidade garantem décadas de preferência.
O consumidor não está necessariamente rejeitando o status.
Ele está rejeitando pagar pelo status quando consegue enxergar o mecanismo por trás dele.
E talvez essa seja a maior mudança de todas.
Durante muito tempo, as marcas ensinaram as pessoas a desejar.
Agora, as pessoas estão aprendendo a auditar o desejo.
NOTA DE PRECISÃO
“Geração Z” não possui uma fronteira cronológica universal. Neste artigo, quando não indicado de outra forma, usamos a definição mais comum nos estudos da NielsenIQ e de outras consultorias — aproximadamente pessoas nascidas entre 1997 e 2012. Alguns levantamentos citados utilizam faixas próximas, porém não idênticas. Também é importante separar efeito geracional de efeito econômico: inflação, renda, custo de moradia, digitalização, marketplaces e amadurecimento do consumidor afetam várias faixas etárias. Por isso, as tendências descritas aqui devem ser lidas como sinais de transformação de mercado acelerados pela Geração Z, e não como características psicológicas universais de todos os jovens.
REFERÊNCIAS
[1] Fast Company Brasil — “Como a geração Z está criando uma cultura de consumo própria”, 17 ago. 2026. https://fastcompanybrasil.com/worklife/como-a-geracao-z-esta-criando-uma-cultura-de-consumo-propria/
[2] NielsenIQ / World Data Lab — Spend Z: A Global Gen Z Report. https://nielseniq.com/global/en/landing-page/spend-z/
[3] NielsenIQ — “Gen Z Spending is Expected to Reach $12 Trillion by 2030. Here’s Why That Doesn’t Matter as Much as Brands Think”, 12 ago. 2026. https://nielseniq.com/global/en/news-center/2026/gen-z-spending-is-expected-to-reach-12-trillion-by-2030-heres-why-that-doesnt-matter-as-much-as-brands-think/
[4] Deloitte — 2026 Gen Z and Millennial Survey; versão Brasil e release global. https://www.deloitte.com/global/en/about/press-room/deloitte-2026-gen-z-and-millennial-survey.html e https://www.deloitte.com/br/pt/about/press-room/gen-z-millennial-survey.html
[5] McKinsey & Company / The Business of Fashion — The State of Fashion 2025. https://www.mckinsey.com/industries/retail/our-insights/state-of-fashion-2025
[6] McKinsey & Company — The State of Luxury, 29 jun. 2026. https://www.mckinsey.com/industries/retail/our-insights/state-of-luxury
[7] Deloitte — Q3 2025 Emerging Retail and Consumer Trends. https://www.deloitte.com/us/en/Industries/consumer/articles/q3-2025-retail-consumer-trends.html
[8] Kantar — Brand Footprint Brasil 2025: “Menos marcas de consumo massivo conseguem crescer presença nos lares brasileiros”. https://www.kantar.com/brazil/inspiration/consumo/2025/menos-marcas-conseguem-crescer-presenca-nos-lares-brasileiros
[9] Kantar — “Marcas premium e marcas próprias crescem juntas no carrinho do consumidor brasileiro”. https://www.kantar.com/brazil/inspiration/consumo/2025/marcas-premium-e-proprias-crescimento-consumo
[10] Kantar BrandZ Global 2025 — “Apple mantém liderança e ChatGPT estreia no Kantar BrandZ Global 2025”. https://www.kantar.com/brazil/inspiration/marcas/kantar-brandz-global-2025
[11] Kantar / Worldpanel — Brand Footprint Latam 2025. https://www.kantar.com/brazil/inspiration/consumo/2025/relatorio-brand-footprint-latam-2025
[12] ThredUp / GlobalData — Resale Report 2025 e Resale Report 2026. https://www.thredup.com/resale/
[13] Kantar — “As novas tendências de consumo no Brasil”, 2025. https://www.kantar.com/brazil/Inspiration/Consumo/2025/novas-tendencias-de-consumo-no-Brasil
[14] Bain & Company — “A Crisis of Value in China and Southeast Asia”, fev. 2025. https://www.bain.com/insights/a-crisis-in-value-in-china-and-southeast-asia/